
LEVEL 5 ADVANCED MODELS / PURCHASE PRICE ALLOCATION & INTANGIBLE VALUATION
PPA・無形資産評価 実践講座
買収価格を、無形資産とのれんに配分する。
架空の上場企業アサナギ電機による非上場企業ミナモ計装の70%追加取得を題材に、取得対価の算定からRFR・MPEEMによる無形資産評価、繰延税金、のれん、買収後BS、EPSへの影響までを23シートのExcelで組む。
- 取得対価を現金・株式・条件付対価・既保有持分に分解する
- 商標・顧客・技術・競業避止の4資産を時価評価する
- のれん5,987.2百万円を導き、チェック16項目OKで完成
プラチナ ¥84,800 に収録
プラチナプランに収録(単品販売なし)。プランをお持ちの方はログインするとダウンロードできます。
この講座を含むプラン
各講座はプランでのご提供です(単品販売はありません)。上位プランは下位プランの全教材を含みます。
自動更新なしお支払い:カード・Apple Pay・Google Pay・Link返金条件
お申し込み前の確認事項
- 運営
- 大手町プレップ編集部(運営責任者・監修 西)。運営者情報・編集方針
- 利用期間
- ダウンロードして保存した教材は、期限なくお使いいただけます。マイページからのダウンロードは購入日から1年間で、1年後の更新は任意・通常料金の半額です。自動更新・自動課金はありません。
- 返金
- デジタルコンテンツの性質上、ダウンロード後の返金は原則お受けできません。ファイルの重大な不具合は再配布またはご返金で、重複購入は全額返金で対応します(特定商取引法に基づく表記)。
- お問い合わせ
- 購入前のご質問はお問い合わせフォーム、または support@otemachiprep.com へ。
概要
PPA・無形資産評価 実践講座について
企業結合における取得対価配分(PPA)の全工程を、一つの架空案件で再現する講座。アサナギ電機(架空・上場)が既保有10%に70%を追加取得し、ミナモ計装(架空・非上場)の80%を支配する。取得対価の算定、識別可能資産・負債の時価評価、無形資産4資産の評価、繰延税金、のれん、買収後連結BS、取得後1年目のEPSまでをExcelで組む。
教科書2巻(全25章)で考え方を学び、章ごとにPPAモデル_Blankの対応シートを埋め、演習40問で計算と判断を確かめる。Blankは学習対象の数式1,165セルが空欄で、教科書の「Excelでの実装」の数式を入力して完成させる。会計基準比較表とPPA実務チェックリストは各章・各工程の参照先として使う。
この講座の対象者
- 投資銀行・FAS(財務アドバイザリー)でM&Aに携わる方
- PEファンドで投資先の買収案件を扱う方
- 事業会社のM&A・経理・経営企画の担当者
- 監査法人・会計士・M&Aアドバイザー
学習目標
- 取得対価を現金・株式・条件付対価・既保有持分に分解し、EVと株式価値をブリッジする
- 買収前BSを、既存のれんの消去・時価評価・繰延税金の3ステップで買収後BSへ組み替える
- Relief from Royalty法とMPEEMで商標・技術・顧客関連資産の時価を算定する
- 貢献資産チャージ(CAC)・TAB・WARAを計算し、WACCとの整合を検証する
- 繰延税金負債とのれんを算定し、償却スケジュールと買収後連結BSへ接続する
- 買収後のEPS(アクリーション/ダイリューション)を算定し、日本基準・IFRS・US GAAPの違いを説明する
前提知識
- 財務三表(PL・BS・CF)の構造
- DCFと現在価値の考え方
- M&Aの基礎用語(取得対価、EVとEquity Valueの区別)
- Excelの基礎(数式・絶対参照)。会計基準・評価理論の専門知識は不要(はじめに記載)
基礎から固めたい場合は、先に 財務三表モデリング講座/DCFモデリング講座/
学習内容
- 第1章PPAの全体像PPAの目的/ケースの取引概要/PPA基本等式の先取り/暫定PPAと正式PPAExcel:取引概要
- 第2章企業結合と資産取得
「事 業」の判定(日 本基準・IFRS・US GAAP)/資産取得との対比 - 第3章取得企業・取得日・取得対価取得対価の構成/取得関連費用/EVと株式価値のブリッジ/段階取得/非支配株主持分Excel:前提・取得対価
- 第4章買収前BSから買収後BSへの組替え既存のれんの消去→時価評価→繰延税金の3ステップ/残余としてのれんExcel:対象BS・時価調整・PPA
- 第5章運転資本・棚卸資産の時価評価売掛金の時価評価/棚卸資産のステップアップ/買掛金・引当金Excel:棚卸資産
- 第6章有形固定資産の時価評価土地・建物・機械装置の評価アプローチ/会計上の影響Excel:有形固定資産
- 第7章無形資産の識別識別要件/5つの分類/本ケースの4資産/識別しない項目/受注残・IPR&DExcel:無形資産一覧
- 第8章評価アプローチと評価手法の選択3つの評価アプローチ/インカムアプローチの3手法/主たる資産とMPEEMExcel:前提・無形資産一覧
- 第9章Relief from Royalty法数式と変数/ロイヤルティレートの検討/商標の手計算/残存率付きRFR
(技 術)Excel:商標_RFR・技術_RFR - 第10章MPEEM既存顧客売上の作り方/CAC5種と残余CF/残存価値と耐用年数Excel:顧客_MPEEM
- 第11章With and Without Method契約の有無による比較/手計算例/適用場面Excel:その他無形
- 第12章コストアプローチ再調達原価・複製原価と減価/ソフトウェアの確認/手法の限界Excel:その他無形
- 第13章Contributory Asset Charges2つの算定方式/ケースのYear1金額/二重計上の防止/WARAとの関係Excel:顧客_MPEEM・CAC_WARA
- 第14章Tax Amortization BenefitTAB係数の数式/株式取得における適用可否/TABの有無の影響Excel:前提・商標_RFR ほか評価シート
- 第15章WARAと無形資産別割引率資産別リスクの序列/WARAの数式/IRR・WACC・WARAの三角検証Excel:CAC_WARA
- 第16章繰延税金法定実効税率の算定/一時差異/のれんに税効果を認識しない理由/取崩しExcel:繰延税金
- 第17章条件付対価期待値と割引/基準差
(の れんの修正か損益か)/評価手法の選択Excel:取得対価 - 第18章のれん持分比率法と全部のれん法/基準による違い/償却と減損/改正動向Excel:PPA・のれん
- 第19章バーゲンパーチェス負ののれんの再検討/仮設例による計算/基準と税務の取扱いExcel:のれん
- 第20章償却・減価償却スケジュール定額法/耐用年数の決定/税引後影響/期末残高と繰延税金負債の推移Excel:償却
- 第21章買収後財務諸表連結BSの3層構造/連結修正/投資と資本の相殺・段階取得差益Excel:買収後BS
- 第22章EPS・アクリーション/ダイリューション連結後利益のブリッジ/調整後EPS/現金対価とシナジーの感応度Excel:利益影響・感応度
- 第23章日本基準・IFRS・US GAAP比較論点別の3基準比較/本ケースで差が出る数値/改正動向Excel:前提
(会 計基準スイッチ) - 第24章PPA実務の進め方PPAの14工程/関係者の役割/暫定的な会計処理/監査対応と開示Excel:チェック
- 第25章総合ケーススタディ全工程の通し再構成/基準切替・TAB除外の違い/感応度3表/Blank完成の手順Excel:全シート
(前 提・感応度・チェック)
作るモデル
完成版Excelと教科書の実画面です。企業・数値・資料はすべて架空の教育用ケースで、数式や解答が読み取れる画面は掲載していません。
PPAの基礎と無形資産評価(第1〜13章)。各章に「なぜ行うのか・数式・前提・実務上の判断・Excelでの実装・会計上の影響・よくある誤り・チェック方法」を置いています。
取得対価・100%換算の株式価値・EV・無形資産・繰延税金負債・識別可能純資産・のれん・EPS影響を1枚に集約。他シートの参照だけで構成し、整合性チェックの総合判定も表示します。
現金・株式(株数×株価)・条件付対価(3シナリオの期待値を割引)・既保有10%の再測定と段階取得差益・80%分の取得原価・非支配持分の時価・EVブリッジとEV/EBITDA倍率。
簿価のBS(資産・負債・純資産の一致)と、売上成長率・EBITDAマージン・減価償却・設備投資・運転資本の予測。評価シートはすべてこの予測を参照します。
商標・顧客関係・技術・競業避止契約の識別要件(法律上の権利/分離可能性)、評価手法、時価、会計・税務の償却年数。集合的労働力など識別しない項目も明示します。
売上×ロイヤルティレート×耐用年数フラグ→税引後→期央割引→現在価値。年金係数からTAB係数を計算し、時価と100%株式価値に対する比率を表示します。
既存顧客売上(減耗×成長)と新規顧客売上の区分、EBITDA・減価償却・税、5種類の貢献資産チャージ、残余キャッシュフロー、現在価値、残存価値、TAB、累積現在価値比率による耐用年数の目安。
時価評価差額の項目別に一時差異×法定実効税率で繰延税金負債・資産を計算。のれんには繰延税金を計上しない理由を備考に置き、既存の繰延税金資産の引継ぎも示します。
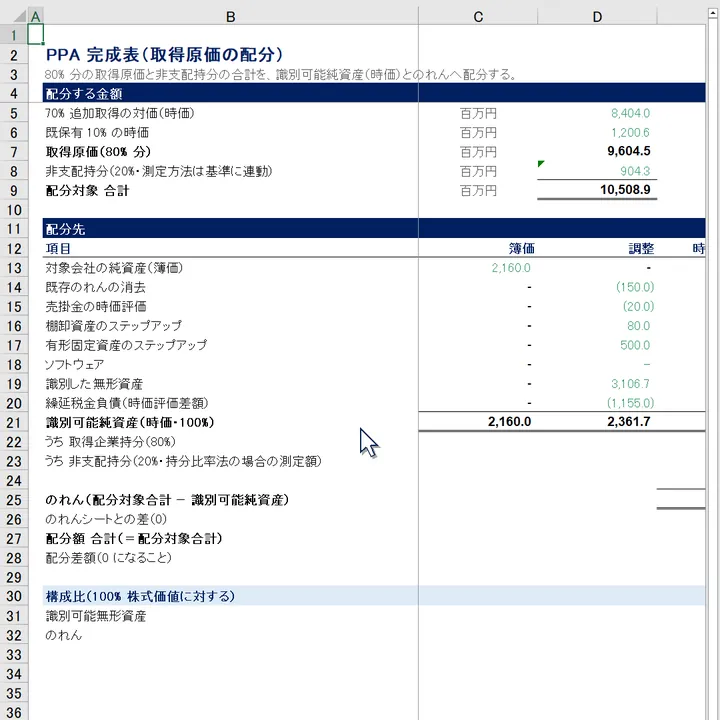
80%分の取得原価と非支配持分の合計を、簿価純資産・既存のれん消去・時価調整・無形資産・繰延税金負債で構成する識別可能純資産とのれんへ配分。配分差額が0になることをその場で確認します。
持分比率法(部分のれん)と全部のれん法を並べ、会計基準スイッチに連動して採用値を決定。償却年数・年間償却額と、別案件の仮設例による負ののれん発生益の再検討手順。
無形資産4資産・PP&Eステップアップ・棚卸資産・のれんの15年スケジュール、繰延税金負債の取崩し、税引後の利益影響、期末残高。残高が負にならないことをチェックします。
取得企業(簿価)+対象会社(時価)+連結修正(資金調達・対価・投資と資本の相殺・のれん・非支配株主持分)=買収後連結BS。貸借差額0を4列で確認します。
のれん×顧客減耗率×割引率、商標時価×ロイヤルティレート×割引率、Year1 EPS増減率×現金対価×シナジーの3表(データテーブル)。中央の基準ケースがモデルの結果と一致することをチェックします。
取得対価の構成、配分差額、BSの貸借、時価とスケジュールの接続、CAC・TABの二重計上、繰延税金、のれんの残余、WARA、感応度の基準ケース、数式エラーの16項目。正常時は無地、NGのときだけ赤く表示します。
収録教材
はじめに・学習の進め方PDF・8ページ
対象者・前提知識・到達目標15項目・想定学習時間・色分け・スイッチの使い方
教科書 第1巻 PPAの基礎と無形資産評価PDF・85ページ
第1〜13章:取得対価、BSの組替え、時価評価、無形資産の識別と評価手法、CAC
教科書 第2巻 税効果・のれん・買収後財務諸表PDF・80ページ
第14〜25章:TAB、WARA、繰延税金、のれん、買収後BS、EPS、3基準比較、総合ケース
PPAモデル_BlankExcel・23シート
学習対象の数式1,165セルを空欄
(薄 灰)にした練習用モデルPPAモデル_完成版Excel・23シート
数式1,571セルの完成モデル。チェック16項目・総合判定OK
演習問題 40問PDF・14ページ
6分野/計算・Excel24問・判断・記述9問・概念・読解5問・誤り発見・修正2問
解答解説PDF・22ページ
40問の解答と計算過程
会計基準比較表PDF・22ページ
12論点を日本基準・IFRS・US GAAPで比較。出典台帳S-01〜S-80
PPA実務チェックリストPDF・6ページ
取引理解から測定期間中の更新まで14段階・確認項目42・該当シートつき
品質と動作環境
- 23シートの完成モデル:Blank・完成版で同じ構成
- チェック16項目:取得対価の構成から感応度の基準ケースまで自動判定し、総合判定OKで完成
- 会計基準・TABのスイッチ:前提!D6で日本基準・IFRS・US GAAP、前提!D8でTABの有無を切り替える
- 入力・計算・参照の色分け:青=入力、黒=計算、緑=他シート参照、薄灰=Blankの空欄
- 架空の企業・数値と出典の区別:アサナギ電機・ミナモ計装は架空。基準・税務は2026年9月19日時点の一次資料に出典IDを付す
よくある質問
プラチナプラン限定です
取得対価配分
財務三表の読み方、DCFと現在価値、
教科書2巻で14〜16時間、PPAモデルの構築で10〜12時間、演習40問で5〜6時間、総合ケースで3〜4時間、計約35時間が目安です。
日本基準
はい。TAB係数の計算式と、株式取得における適用可否の考え方
Windows版のExcel 2016以降
プランは一括払い
基礎から順に手を動かせる構成です。財務三表や簿記の初歩を前提にする教材もありますが、必要な基礎は無料記事で併せて確認できます。まずは無料記事や無料抜粋で、ご自身に合うかを確かめてください。
Microsoft Excel 2016以降/Microsoft 365
使えます。和文はMS Pゴシック、英数字はArialを使用しており、Macでは類似フォントに自動代替されます。数値・数式への影響はありません。
モデリングが初めての方は財務三表モデリング講座から、評価に関心がある方はDCF・Compsから始めるのがおすすめです。
PDFテキストと、Practice Blank/Practice Guide/Completed ModelのExcel、READMEが基本構成です
本教材はPDFとExcelが中心です。概念の理解には、無料記事とモデリングラボを併せてご利用ください。
モデリング系教材の企業・取引・数値はすべて架空のオリジナルです。有価証券報告書・財務分析入門のみ、実在企業の公開開示資料を題材にした教育目的のケーススタディです
あわせて学ぶ講座
取得対価を、識別可能な資産・負債とのれんへ。買収後の利益まで一つの計算でつなぐ。
プラチナプランに収録(単品販売なし)。プランは一括払いで、決済完了後すぐにマイページからダウンロードできます。